
Ratgeber
Versicherung zahlt Leckortung nicht: Ablehnung prüfen, Unterlagen ordnen, sachlich reagieren
Eine Ablehnung ist nicht immer das Ende der Schadenprüfung. Entscheidend ist, welche Kostenposition warum abgelehnt wurde und welche Unterlage fehlt.
Einleitung
„Die Versicherung zahlt die Leckortung nicht“ kann sehr Unterschiedliches bedeuten: Die Rechnung wurde vollständig abgelehnt, nur eine Zusatzmethode gestrichen, die Zahlung bis zu weiteren Unterlagen zurückgestellt oder die Ursache als nicht versichert bewertet. Wer sofort allgemein widerspricht, übersieht oft den entscheidenden Punkt.
Zerlegen Sie die Entscheidung in Schadenereignis, versichertes Risiko, betroffene Sachen, notwendige Suchkosten und konkrete Rechnungspositionen. Dieser Beitrag bietet eine technische und organisatorische Checkliste, keine Rechtsberatung. Maßgeblich sind Ihre Polizze, Bedingungen, Begründung und der Einzelfall.
Schritt 1: Was wurde tatsächlich abgelehnt?
Markieren Sie in der Nachricht der Versicherung den genauen Satz zur Ablehnung oder Kürzung. Ordnen Sie ihn einer Kategorie zu:
1. Deckung: Das gemeldete Ereignis falle nicht unter den versicherten Baustein. 2. Ursache: Es sei kein versicherter Leitungswasserschaden nachgewiesen. 3. Notwendigkeit: Umfang oder Methode der Leckortung sei nicht ausreichend begründet. 4. Zuordnung: Gebäude-, Haushalts-, Haftpflicht- oder andere Versicherung sei nicht zuständig. 5. Obliegenheit/Freigabe: Meldung, Schadenminderung, Besichtigung oder vorherige Abstimmung werde beanstandet. 6. Rechnung: Positionen seien unklar, doppelt, pauschal oder nicht dem Schaden zuordenbar. 7. Vorbehalt: Es fehlen Unterlagen; es liegt noch keine endgültige Ablehnung vor.
Bitten Sie um eine schriftliche, positionsbezogene Begründung, wenn nur telefonisch „nicht gedeckt“ gesagt wurde. Erst dann lässt sich gezielt antworten.
Schritt 2: Vier Kostenblöcke nicht vermischen
Bei einem Wasserschaden können mehrere Leistungen entstehen:
- Schadenbegrenzung: Absperren, Auffangen, unmittelbare Sicherung.
- Leckortung/Ursachensuche: Messungen zur Eingrenzung einer verdeckten Quelle.
- Reparatur: Öffnung und Behebung des defekten Bauteils.
- Folgeschaden: Trocknung, Wiederherstellung und beschädigte Sachen.
Ob und in welchem Umfang diese Blöcke gedeckt sind, kann unterschiedlich sein. Eine Versicherung kann etwa die technische Notwendigkeit der Suche prüfen, ohne damit automatisch Rohrreparatur oder sämtliche Wiederherstellungskosten anzuerkennen. Umgekehrt sagt die Zahlung einer Erstmaßnahme noch nichts über alle Folgekosten.
Schritt 3: Polizze und Bedingungen am Schaden entlang lesen
Suchen Sie nicht nur nach dem Wort „Leckortung“. Prüfen Sie Definitionen für Leitungswasser, versicherte Sachen und Gebäude, Ausschlüsse, Such-/Ortungskosten, Schadenminderung, Selbstbehalt, Höchstgrenzen und Meldepflichten. Notieren Sie die konkrete Klauselnummer und die Version der Bedingungen.
Bei Wohnungseigentum oder Miete können mehrere Verträge betroffen sein: Gebäudeversicherung der Eigentümergemeinschaft, Haushaltsversicherung, Haftpflicht oder Vertrag einer verursachenden Partei. Die räumliche Lage allein entscheidet die Zuständigkeit nicht. Auch wer eine Rechnung zunächst bezahlt, ist nicht automatisch endgültiger Kostenträger.
Schritt 4: Technische Unterlagen belastbar machen
Ein Leckortungsbericht sollte den Auftrag und nicht nur verwendete Geräte nennen. Wesentlich sind:
- Adresse und geprüfter Bereich;
- Schadensbild und Zeitpunkt;
- bekannte Vorinformationen und Ausschlüsse;
- geprüfte Leitungsarten beziehungsweise Bauteile;
- eingesetzte Verfahren und warum sie passten;
- Messpunkte oder Vergleichsbereiche;
- Fundstelle beziehungsweise Ergebnis;
- Grenzen und nicht geprüfte Bereiche;
- empfohlener Reparaturzugang;
- aussagekräftige Fotos.
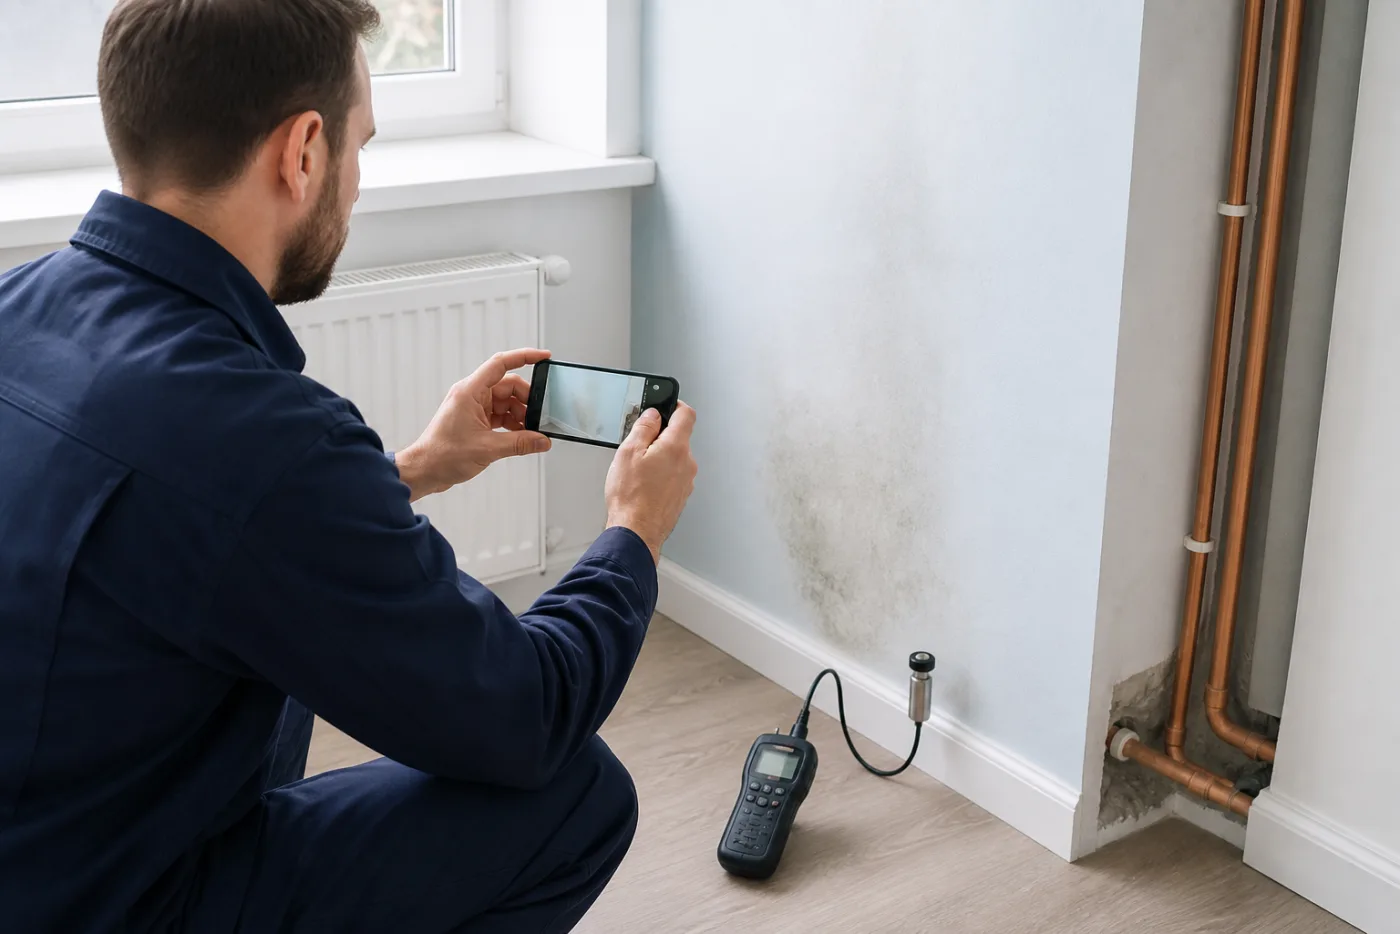
Eine bloße Fotoseite mit farbigem Thermogramm erklärt noch keine Leckursache. Ebenso wenig beweist ein einzelner Feuchtewert, welche Leitung undicht ist. Der Bericht soll eine nachvollziehbare technische Kette herstellen.
Schritt 5: Rechnung positionsweise erklären
Vergleichen Sie Angebot, Auftrag, Bericht und Rechnung. Sind Anfahrt, Grundpauschale, Zusatzverfahren, Arbeitszeit, Bericht und Material getrennt erkennbar? Stimmen Datum, Objekt und Schadenfall? Wurde ein Zusatzverfahren aufgrund eines Befunds notwendig oder ohne Begründung ergänzt?
Bitten Sie den Betrieb bei Unklarheiten um eine sachliche Leistungsaufschlüsselung, nicht um eine nachträgliche Erfolgsformulierung. Ein Bericht darf keine sichere Ursache vortäuschen, wenn das Ergebnis nur einen Verdachtsbereich ergab.
Welche Unterlagen gehören in die Prüfmappe?
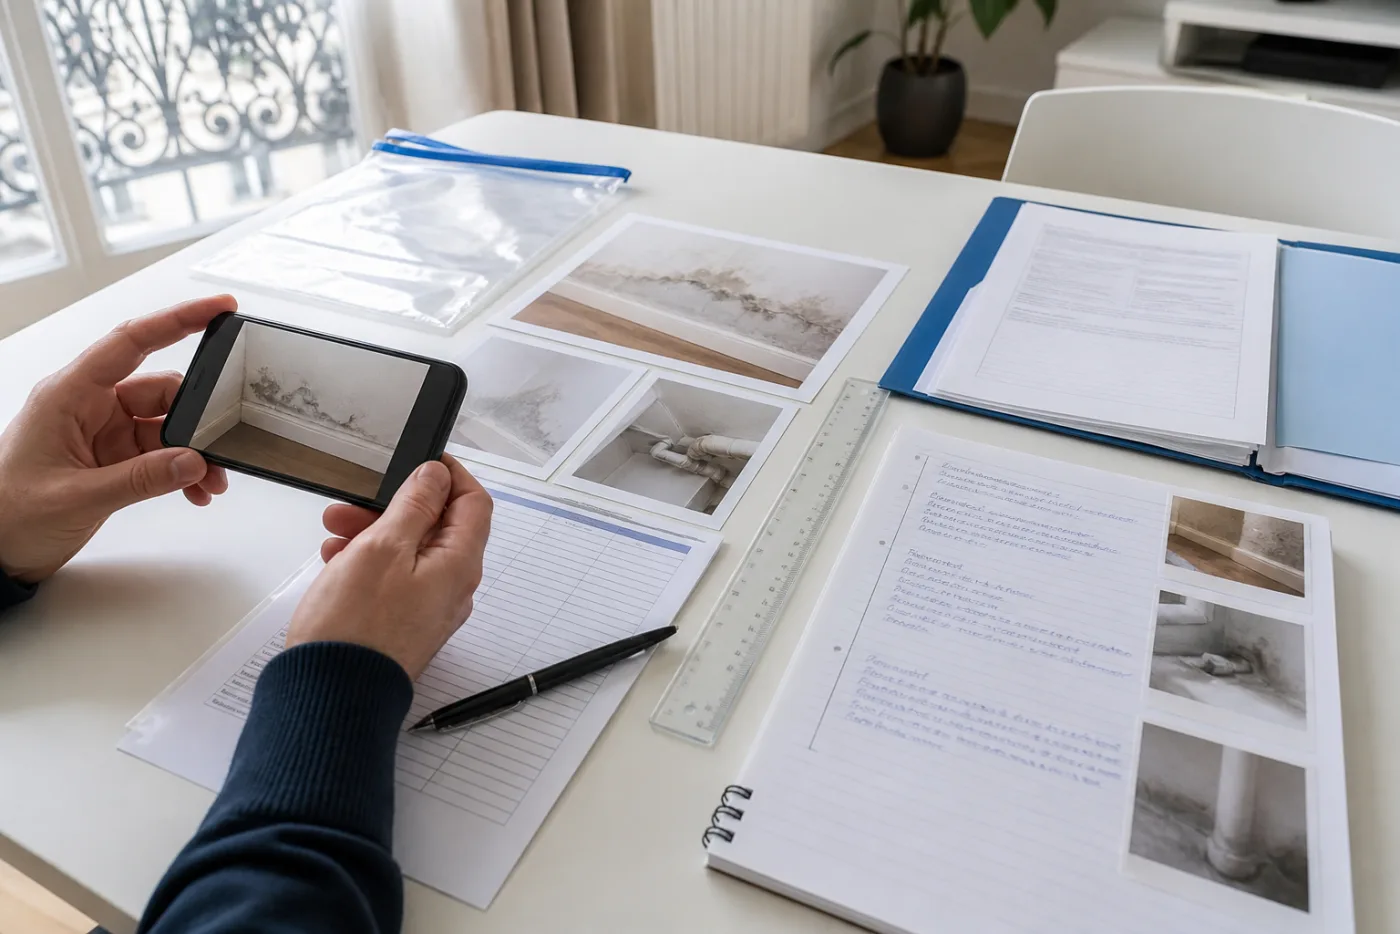
Ordnen Sie digital oder in einer Mappe:
1. Polizze und relevante Bedingungen; 2. Schadenmeldung und Schadennummer; 3. Ablehnung oder Kürzungsbegründung; 4. Fotos vor Eingriffen und nach Schadenbegrenzung; 5. Zeitlinie mit Entdeckung, Meldung, Ortung und Reparatur; 6. Angebot/Auftrag der Leckortung; 7. Leckortungsbericht; 8. Rechnung mit Zahlungsnachweis; 9. Reparaturbestätigung und gegebenenfalls Trocknungsprotokoll; 10. Schriftverkehr mit Hausverwaltung, Eigentümerseite und Betrieben.
Benennen Sie Dateien mit Datum und Inhalt. Senden Sie nicht wahllos hunderte Bilder; wählen Sie Übersicht, Detail, Messbezug und Reparaturbeleg.
Sachliche Stellungnahme: Aufbau statt Emotion
Eine hilfreiche Antwort kann so gegliedert sein:
Betreff: Schadennummer, Objekt, Datum. Bezug: Schreiben der Versicherung und abgelehnte Position. Sachverhalt: kurze chronologische Darstellung. Technische Notwendigkeit: warum eine verdeckte Quelle plausibel war und welche Frage die Ortung beantworten sollte. Unterlagen: nummerierte Anlagen. Bitte: erneute Prüfung der konkret bezeichneten Position und schriftliche Begründung, falls die Ablehnung aufrecht bleibt.
Vermeiden Sie unbelegte Behauptungen wie „Versicherungen müssen Leckortung immer zahlen“. Stellen Sie stattdessen eine prüfbare Verbindung zwischen Bedingung, Schadenbild, notwendiger Maßnahme und Nachweis her.
Wenn die Ursache am Ende kein versichertes Rohrleck war
Eine Leckortung kann auch ergeben, dass Kondensat, Fassade, Abdichtung, Dach oder Nutzerwasser wahrscheinlicher ist. Ob Suchkosten dann gedeckt sind, hängt besonders vom Vertrag und davon ab, warum die Suche ex ante vernünftig war. Dokumentieren Sie deshalb die Ausgangslage vor der Messung: sichtbare Feuchte, laufender Zähler, Druckverlust, Nachbarschaden oder fachlicher Verdacht.
Das Ergebnis „kein Leck im geprüften Abschnitt nachgewiesen“ ist technisch nicht wertlos. Für eine Deckungsprüfung muss aber nachvollziehbar sein, welcher Abschnitt mit welcher Methode und welchen Grenzen geprüft wurde.
Teilzahlung, Selbstbehalt und Kürzung auseinanderhalten
Eine Auszahlung unter dem Rechnungsbetrag ist nicht automatisch eine Ablehnung der Leckortung. Prüfen Sie, ob ein vereinbarter Selbstbehalt abgezogen, eine Höchstgrenze angewendet, Umsatzsteuer vorläufig nicht berücksichtigt oder nur eine einzelne Position gekürzt wurde. Vergleichen Sie Abrechnung und Rechnung Zeile für Zeile. Fragen Sie schriftlich, welcher Betrag welchem Kostenblock zugeordnet wurde.
Bei einer Teilzahlung sollte Ihre Stellungnahme nur die offene Differenz behandeln. Das hält die Kommunikation präzise und verhindert, dass bereits anerkannte Positionen erneut diskutiert werden. Bezeichnen Sie keine Zahlung als „vollständige Deckungszusage“, wenn der Versicherer einen Vorbehalt nennt.
Freigabe vor Ortung: sinnvoll, aber nicht immer praktisch
Bei einem stabilen, nicht akuten Schaden ist es oft sinnvoll, Berichtsumfang und mögliche Kosten vorab mit Versicherung oder Hausverwaltung abzustimmen. Bei aktivem Wasseraustritt muss zuerst der Schaden begrenzt werden. Dokumentieren Sie, warum eine Maßnahme dringend war und welche Versuche zur Kontaktaufnahme erfolgten.
Eine Freigabe ist keine automatische Deckungszusage, sofern sie nicht eindeutig so formuliert ist. Umgekehrt ist eine fehlende telefonische Erreichbarkeit nicht automatisch eine Erlaubnis für unbegrenzte Arbeiten. Umfang und Verhältnismäßigkeit bleiben wichtig.
Wann externe Hilfe sinnvoll ist
Wenn die Begründung unklar bleibt, können Versicherungsmakler:in, unabhängige Versicherungsberatung, Konsumentenschutz oder rechtliche Beratung die Vertragsseite prüfen. Bei Streit über Ursache oder technische Notwendigkeit kann eine ergänzende Stellungnahme des Ortungs- oder Reparaturbetriebs helfen. Ein Sachverständigengutachten sollte in Aufwand und Streitwert angemessen sein.
Für Verbraucher:innen bieten Arbeiterkammer und staatlich anerkannte Schlichtungsangebote allgemeine Orientierung. Fristen aus Schreiben und Vertrag sollten nicht verstreichen; konkrete Rechtsfragen gehören zu einer qualifizierten Beratungsstelle.
Häufige Fehler
- Nur telefonisch reagieren und keine schriftliche Begründung verlangen.
- Leckortung, Reparatur und Trocknung als eine einzige Position behandeln.
- Einen unvollständigen Bericht unverändert weitersenden.
- Fotos erst nach Öffnung oder Reparatur erstellen.
- Eine Deckungszusage aus einer Terminfreigabe ableiten.
- Den Dienstleister zu einer stärkeren Diagnose drängen, als Messungen belegen.
- Fristen ignorieren oder die Polizzenversion nicht prüfen.
CTA: Technischen Nachweis vor der Einreichung prüfen
Wenn für Ihren Schaden noch eine Leckortung benötigt wird, teilen Sie uns mit, welche technische Frage und welcher Berichtsumfang verlangt werden. Senden Sie Schadensbild, vermutete Leitung, betroffene Bauteile und vorhandene Korrespondenz ohne sensible Vertragsdaten über das Formular. Wir können die technische Dokumentation strukturieren; eine Versicherungs- oder Rechtsberatung ersetzen wir nicht.
FAQ
Zahlt die Versicherung eine Leckortung immer?
Nein. Die Deckung hängt von Vertrag, Schadenereignis, Notwendigkeit, Zuständigkeit und Nachweisen ab. Pauschale Zusagen sind unseriös.
Was tun, wenn die Leckortung abgelehnt wurde?
Schriftliche, positionsbezogene Begründung anfordern, Polizze/Bedingungen prüfen und Bericht, Rechnung sowie Zeitlinie geordnet nachreichen.
Reicht eine Rechnung als Nachweis?
Oft nicht. Ein technischer Bericht sollte erklären, warum gesucht wurde, was geprüft wurde und welches Ergebnis mit welchen Grenzen vorliegt.
Ist eine Freigabe automatisch eine Deckungszusage?
Nicht zwingend. Wortlaut und Umfang der Bestätigung sind entscheidend. Lassen Sie Unklarheiten schriftlich klären.
Kann Leckortung helfen, wenn kein Rohrleck gefunden wird?
Ja, wenn der geprüfte Bereich und die Grenzen sauber dokumentiert sind. Die versicherungsrechtliche Erstattung bleibt eine separate Vertragsfrage.
Interne Linkvorschläge
https://leckortungwien.at/blog/leckortung-kosten-versicherung-wien-noe-burgenland-wann-zahlt/https://leckortungwien.at/blog/leckortungsprotokoll-inhalt-messpunkte-fotos-versicherung-checkliste/https://leckortungwien.at/blog/leitungswasserschaden-unverzueglich-melden-obliegenheiten-wien-noe-burgenland/https://leckortungwien.at/blog/leckortung-bei-wasserschaden-wien-noe-burgenland-verfahren-dokumentation/https://leckortungwien.at/kontakt.html
Quellen
- Arbeiterkammer, Haushaltsversicherung und Leitungswasserschaden (Grundlagen): https://www.arbeiterkammer.at/service/presse/Haushaltsversicherung_2018.pdf
- Verband der Versicherungsunternehmen Österreichs, Versicherungsinformationen: https://www.vvo.at/
- Bundesministerium für Arbeit, Soziales, Gesundheit, Pflege und Konsumentenschutz, Versicherungsbeschwerdestelle: https://www.konsumentenfragen.at/konsumentenfragen/Versicherung/Versicherung/Beschwerdestelle_ueber_Versicherungsunternehmen.html
- Arbeiterkammer, Versicherungsberatung: https://www.arbeiterkammer.at/beratung/konsument/Versicherungen/index.html
Bildplan
Siehe assets/leckortungwien-blog-drafts/2026-09-01/versicherung-zahlt-leckortung-nicht-unterlagen-widerspruch-checkliste/image-notes.md.